


Feszültség az agráriumban: itt a vagyonadó-tervezet!
Hírek - 2026.10.12
8 napot adott a Pénzügyminisztérium a vagyonadó társadalmi egyeztetésére. Mi is megvizsgáltuk a tervezetet: több, az ágazatot indokolatlanul hátrányosan érintő elemet találtunk benne.
- 1 és 100 milliárd forint között: évente 1% adó az 1 milliárd feletti részre érvényes
- 100 milliárd forint felett: évente 1,5% adó a 100 milliárd feletti luxusvagyonra
Első olvasatra tényleg a leggazdagabbakat célzó köztehernek tűnik. A mezőgazdaságban viszont egészen más jelentése lehet egymilliárd forintnyi vagyonnak. Termőföld, traktor, kombájn, telephely és más termelőeszközök együtt úgy léphetik át ezt a határt, hogy tulajdonosuk korántsem rendelkezik ennek megfelelő szabadon elkölthető jövedelemmel.
A vagyonadó bevezetéséről készült törvénytervezet alapvető célja világosan megfogalmazott: „a kiemelkedő vagyoni helyzetben megtestesülő teherbíró képesség arányos bevonása a közös szükségletek költségeinek viselésébe.” A szabályozás alapelve szerint – a törvényben meghatározott kivételekkel – az adóalany vagyonába tartozó minden vagyonelemet figyelembe kell venni.
A probléma az, hogy mit is jelent a mezőgazdaságban az, hogy „vagyon”?
Egy nagy értékű lakóingatlan, műtárgy vagy befektetési portfólió és egy több száz hektáros gazdaság működtetéséhez szükséges termőföld, géppark és gazdasági infrastruktúra ugyanis közgazdasági szempontból nehezen kezelhető azonos logika szerint. Utóbbiak jelentős része nem fogyasztási célú vagyon, hanem a jövedelem megtermeléséhez nélkülözhetetlen termelőeszköz.
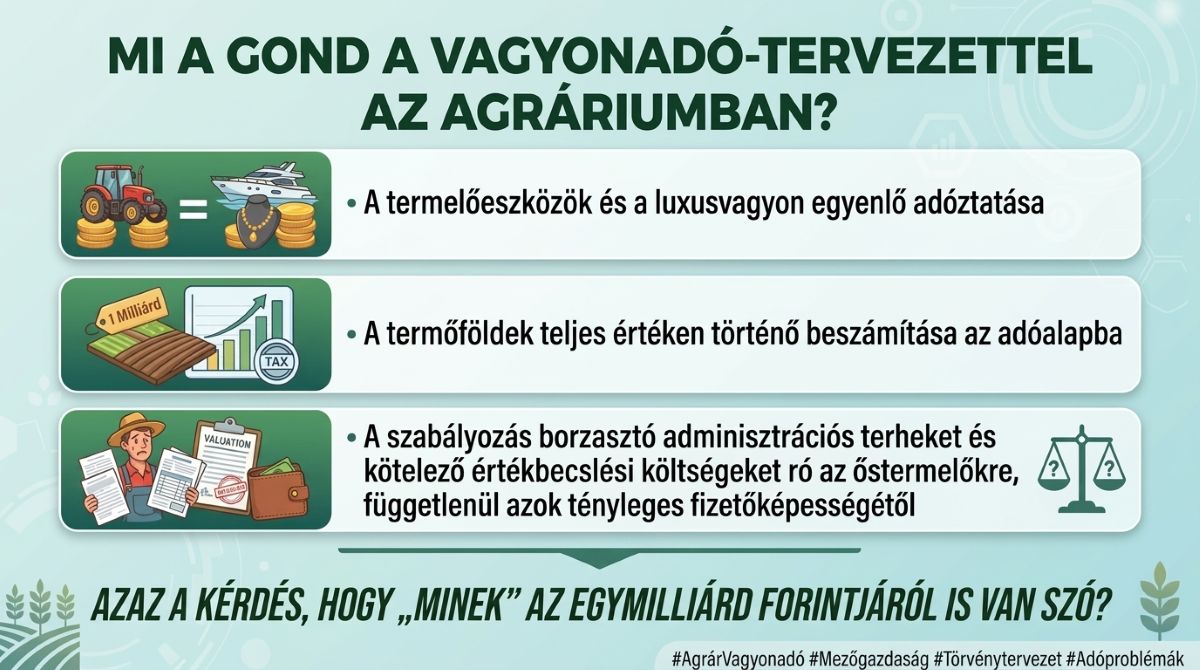
A TRAKTOR IS BELESZÁMÍTHAT
A tervezet alapján a belföldi illetőségű magánszemélynél az adó alapja lényegében az adóköteles vagyonelemek tárgyév végi számított értékének – az elszámolható tartozásokkal csökkentett – egymilliárd forintot meghaladó része. Vagyis 1 és 100 milliárd forint közötti vagyon esetében az érintettek nem a teljes vagyonunk után adózunk, hanem csak a tartozásokkal csökkentett, tiszta vagyonunk egymilliárd feletti része után fizetünk évente fix 1 százalékot.
De.
Mezőgazdasági szempontból azonban ennél lényegesebb a tervezet egy másik mondata. Miközben a személyes használatot szolgáló ingóságok jelentős része nem kerülne az adóalapba, a szabályozás kimondja: „Az ingó vagyontárgyak főszabály szerint szintén az adóalap részét képezik.” Mivel egy traktor, kombájn vagy bálázó pedig ingóságnak számít. És figyelembe kell venni annak az ingó dolognak a teljes értékét, amelyet a magánszemély részben vagy egészben egyéni vállalkozói vagy mezőgazdasági őstermelői tevékenységéhez használ, amely ehhez a tevékenységhez kapcsolódik, vagy amely után költséget számol el.
Egy korszerű traktor, kombájn, önjáró permetező, rakodógép vagy más nagy teljesítményű mezőgazdasági gép értéke önmagában is jelentős lehet. Egy versenyképes közepes vagy nagyobb gazdaság gépparkjának értéke ezen keresztül könnyen százmilliós nagyságrendű.
Vagyis a tervezet alapján egy mezőgazdasági termelő adóalapja azért növekszik, mert közvetlenül a gazdálkodásához kapcsolódó eszközei vannak.
A TERMŐFÖLD KÉRDÉSE
A magyar jog szerint a termőföld (szántó, erdő, legelő, szőlő) hivatalosan ingatlannak számít. Éppen úgy, mint egy major, zártkert, tanya és más mezőgazdasági ingatlan. Nem külön kategória, hanem az ingatlanvagyon része. Ez azt jelenti, hogy a tervezet alapján a termőföld is kőkeményen beleszámít a vagyonadó alapjába, és ha valakinek a földjei elérik az 1 milliárdos értéket, adóznia kell utánuk.
Mi határozza meg egy ingatlan aktuális értékét? Többféle értékmeghatározás is szóba jöhet: közelmúltbeli ügyleti érték, korábbi ügylet indexált értéke, tömeges értékelési modell által megállapított érték, illetve szakértő által megállapított forgalmi érték.
Miből dolgozna a NAV? A tervezet szerint többek között az illetékkiszabási eljárások ügyleti és értékadataiból, az ingatlan-nyilvántartásból, valamint térbeli, elhelyezkedési, műszaki és környezeti jellemzőkből dolgozna, és az adott év utolsó napján fennálló értékviszonyokat venné alapul.
Itt válik igazán láthatóvá az agrárium sajátossága.
A termőföld értékének emelkedése ugyanis nem jelenti azt, hogy automatikusan növekszik a jövedelem is. Ha egy gazdálkodó földjeinek piaci értéke évek alatt jelentősen emelkedik, attól a gazdaság pénztermelő képessége nem feltétlenül változik ugyanilyen arányban. A föld továbbra is ugyanazt a búzát, kukoricát, napraforgót vagy más kultúrát termeli, miközben a jövedelmezőséget az időjárás, a termésátlag, az inputárak, a terményárak és a finanszírozási költségek határozzák meg.
A tulajdonos papíron vagyonosabbá válhat anélkül, hogy egyetlen forinttal több elkölthető jövedelme lenne. A föld ára nő, de ettől még nincs több pénz a gazda számláján.
A FÖLDTULAJDON KÜLÖNLEGES MAGYAR HELYZETE
Ehhez társul a magyar földforgalmi szabályozás sajátossága. A mező- és erdőgazdasági föld tulajdonjogának megszerzése erősen korlátozott; a földtulajdon és a mezőgazdasági vállalkozás működtetésének jogi struktúrája ezért sok esetben elválik egymástól (azaz a föld kénytelen a gazda nevén lenni magánvagyonként, hiába a családi cég használja). Ez különösen fontossá teszi annak vizsgálatát, hogy egy magánszemély nevén lévő termőföldet valóban ugyanúgy indokolt-e kezelni, mint a személyes vagy befektetési célból felhalmozott vagyont.
A vagyonadó tervezete ezzel szemben rendkívül szélesen határozza meg a vagyonelem fogalmát: abba lényegében minden pénzben kifejezhető értékkel rendelkező dolog, jog, követelés és jogosultság beletartozhat (Tehát a törvény nem válogat: a földet, a traktort, de még azt a pénzt is vagyonnak veszi, amivel egy felvásárló tartozik a gazdának).
Ez azért lényeges, mert a mezőgazdaságban a tulajdonosi vagyon jelentős része nem kivonható a gazdaságból annak működése nélkül, azaz: egy gazda nem adhatja el a földje felét vagy a kombájnját (hogy a százmilliókat érő földterületének vagy a gépparkjának az értékét realizálja), mert akkor nem lesz mivel learatnia a termést.
PAPÍRON MILLIÁRDOS, PÉNZÜGYILEG MÉGSEM AZ
Ez vezet a tervezet egyik legfontosabb agrárgazdasági dilemmájához: a vagyon nagysága és a fizetőképesség nem feltétlenül jár együtt.
Vegyünk egy leegyszerűsített példát. Egy családi gazdaság tulajdonosának termőföldjei 800 millió forintot érnek, gépei és egyéb termelőeszközei pedig további 400 millió forintot. Ha nincs olyan levonható tartozása, amely ezt érdemben csökkenti, vagyona már meghaladhatja az egymilliárd forintos küszöböt.
Ez azonban nem azt jelenti, hogy 1,2 milliárd forint elkölthető vagyona van.
A földben áll a termelési alapja, a gépekben pedig a munkavégzés képessége. Az éves eredmény ehhez képest akár nagyságrendekkel kisebb lehet, különösen egy aszályos, alacsony terményárakkal vagy magas inputköltségekkel terhelt évben.
Ráadásul az ingó dolgok értékelésénél a tervezet főszabályként a tárgyév utolsó napján fennálló szokásos piaci értéket veszi alapul. Ehhez korábbi vételár, összehasonlítható eszközök dokumentált értékesítési vagy kínálati ára, illetve bizonyos esetben biztosítási érték használható. Vagyis nem pusztán könyv szerinti, már jelentősen leírt értékekkel kell számolni.
MI LESZ AZ ŐSTERMELŐKKEL?
A tervezet külön fejezetet szentel az egyéni vállalkozói és mezőgazdasági őstermelői tevékenységhez kapcsolódó vagyon értékelésének.
A vállalkozói jövedelem szerint adózó egyéni vállalkozónál nettó vállalkozási vagyonból indul a számítás, amelyből a tevékenységhez kapcsolódó, igazolt tartozások levonhatók. A vállalkozói jövedelem szerinti adózást nem alkalmazó egyéni vállalkozónál és a mezőgazdasági őstermelőnél viszont a vagyonelemeket egyenként, az adott vagyonelemre vonatkozó szabályok szerint kell értékelni. Azaz: egy őstermelő nem mondhatja azt, hogy „a gazdaságom 800 milliót ér”. Nem, neki tételes listát kell írnia: külön a traktorról, külön a silóról, külön a vetőmagról és külön minden egyes helyrajzi számú földről.
Ez nem pusztán adóteher kérdése. Jelentős adminisztrációs és értékelési feladatot is jelenthet: földek, gazdasági épületek, gépek, járművek és más vagyonelemek értékét kell meghatározni és dokumentálni.
A termőföld forgalmi értékének szakértői megállapítására ráadásul a tervezet külön képesítési követelményt állít: belföldi termőföld esetében termőföld-értékbecslési szakterületen jogosult igazságügyi szakértő állapíthatja meg az értéket (a munkadíja százezres vagy milliós tétel is lehet…).
A TÖRVÉNYHOZÓ IS ÉRZI: TÖBB HELYEN SÁNTÍT A DOLOG
Érdekes módon a jogalkotási javaslat maga is számol azzal, hogy az adóztatott vagyon és a tényleges fizetőképesség elválhat egymástól. Tehát az állam is tudja, hogy attól még, hogy van egy 1,5 milliárdos földed, a bankszámládon nem biztos, hogy van pénz az adóra.
Az adóhatóság fizetési halasztást vagy részletfizetést engedélyezhetne, ha az egyösszegű befizetés aránytalanul súlyosan érintené az adóalany likviditását. A tervezet külön is említi azt az esetet, amikor az adóalapba beszámított vagyon legalább fele olyan vagyonelem, amelyből közvetlenül nem származik az adó megfizetéséhez szükséges likvid pénzeszköz. Mert, ha a vagyonod nagy része föld és traktor, amiből nem jön azonnal készpénz, a NAV adhat részletfizetést, DE csakhogy ez nem megoldás, hiszen az adót így is, úgy is ki kell fizetni
Ez a megfogalmazás szinte pontosan leírja számos mezőgazdasági gazdaság helyzetét.
A kérdés ezért az, hogy elegendő megoldás-e utólag fizetési könnyítést biztosítani, vagy célszerűbb volna már az adóalap meghatározásakor különbséget tenni a fogyasztási, befektetési jellegű vagyon és az aktív gazdasági tevékenységet szolgáló termelővagyon között.
MI AZ, HOGY „VAGYON”?
A mezőgazdaság tőkeigényes ágazat. A termeléshez föld, gép, épület, technológia és forgótőke szükséges. Egy gazdaság eszközértéke ezért önmagában keveset mond tulajdonosának tényleges életszínvonaláról vagy szabadon felhasználható jövedelméről.
Egy korszerű kombájn nem luxuscikk. Egy traktor nem befektetési célból tartott vagyontárgy. A termőföld pedig az aktív gazdálkodó számára nem egyszerű ingatlanbefektetés, hanem a termelés legfontosabb alapja. Vagyis: az agrárium szempontjából a vagyonadó körüli vita egyik kulcskérdése nem feltétlenül maga az egymilliárd forintos értékhatár. Sokkal inkább az, hogy minek az egymilliárd forintjáról beszélünk.
Ha ugyanis a határértékbe az aktív mezőgazdasági termeléshez nélkülözhetetlen föld, gép és más termelőeszköz is teljes értéken beleszámít, akkor a szabályozás olyan gazdálkodókat is elérhet, akik jelentős vagyont működtetnek ugyan, de ezt a vagyont nem luxusfogyasztásra vagy passzív befektetésként tartják, hanem abból termelnek. Egy jól célzott vagyonadó esetében ezért agrárszakmai szempontból indokolt lehet megvizsgálni az aktív mezőgazdasági termelővagyon speciális kezelését, akár mentességgel, külön értékhatárral, akár a termelőeszközök és a mezőgazdasági célra ténylegesen használt termőföld eltérő beszámításával.
Enélkül könnyen előállhat az a helyzet, hogy az adórendszer ugyanazon a mérlegen méri a luxusvagyont és azt a vagyont, amellyel nap mint nap dolgozni kell.
MIKORTÓL HATÁLYOS A TÖRVÉNY?
2026. december 15-én lép hatályba, vagyis az első adókötelezettséget a 2026. december 31-én fennálló vagyoni állapot alapján kell megállapítani, és 2027. augusztus 31-éig kell bevallani és megfizetni.

Ez már nem csak az agrárszereplők küzdelme: több tényezős ...

Vadlétszám és élőhelyfejlesztés – A fenntartható ...

Mi jön az átvilágítás után? Jelentősen átalakulhat az ...

Aszálystratégiák (2. rész) – Gyakorlati megoldások aszályban

Zöld túlélők: Klímaálló fák és szárazságtűrő cserjék a jövő ...

Magosz: a magyar gazdák egyelőre hiába várnak az uniós ...

A jövő klímabajnoka a múltból: Miért ültessünk újra ...

Történelmi mélyponton a hazai kukoricatermés – Szerkezeti ...

Változások következnek az antibiotikumok felírásában és az ...

Másfélszeresére emelkedett a kifizetett kárenyhítő ...


